
ガラス 火災保険
目次
火災保険は、建物や家財が火災で焼失した時の損害を補填してくれる保険ですが、実は火災以外にも、様々な天災や人災による損害が補償対象となっていることは見落とされがちではないでしょうか。
せっかく保険料を支払っているのに、気づかずに自費で修理してしまうのは本当にもったいないことです。
今回は窓ガラスの修理をテーマに、火災保険とその補償範囲、窓ガラスの破損は補償されるのか、火災共済との違いや賃貸物件の窓ガラス修理などについてご紹介します。
火災保険とは
-
はい!
生活救急車の保険担当、スタッフでございます!
どうなさいましたか? -
あの、マンションの窓ガラスにヒビが入っているんです。
それが不思議なことに、ヒビが入っていること以外に変わったところが見当たりません。
うちは7階ですから、物をぶつけられることもないし…
とりあえず修理をお願いできますか? -
なるほど、すぐにお伺いします!
ところで、マンションですから契約時に火災保険に加入されていますよね? -
えっ?
は、はい。
えっと…火災保険って火災の保険のことですよね?
火災は起こっていないんですけど。 -
窓ガラスの破損は、火災保険で補償される場合がありますよ!
すぐにお伺いしますので、ご契約中の火災保険の資料をご用意してお待ち下さい。
火災保険は、火災によって生じた建物や家財の損害を補償してくれる保険です。
戸建てやマンションといった持ち家はもちろん、賃貸であっても加入できるほか、企業向けの補償を行う保険商品もあります。
火災保険の加入は法律上の義務ではありませんが、例えば住宅ローンを組む場合などは、火災保険の加入を借入れ条件の一つとして銀行等から提示されることもあります。
建物という高額な資産の補償ですから、万が一に備えて、多くの世帯が加入している保険です。
火災以外にも対応!火災保険の補償内容
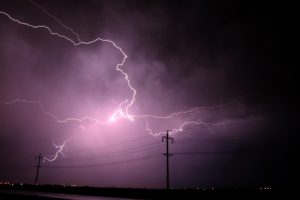
火災保険は火災だけでなく、落雷や風災など様々な自然災害による損害も補償されます。
火災と一定の自然災害を補償してくれる火災保険を「住宅火災保険」といいます。
また、住宅火災保険よりも補償範囲が広い保険が「住宅総合保険」です。
住宅総合保険とは、住宅火災保険の補償範囲をさらに広げ、水災や盗難、衝突といった住宅火災保険で補償されない災害や、盗難による損失、外部からの衝突事故による破損などの人災についても補償してくれます。
住宅火災保険の補償内容
- 火災
- 火災によって生じる損害が対象です。 隣家から燃え移った際の損害や、消火活動に起因する破損による損害も補償の対象となります。
- 落雷
- 落雷によって屋根などが破損した場合はもちろん、落雷が原因でパソコンや冷蔵庫など電化製品等が壊れてしまった場合も家財補償が受けられます。
- 破裂、爆発
- ガスなどの爆発事故や破裂事故による損害補償が受けられます。
- 風災、ひょう災、雪災
- 台風などの強風、大雪やひょうによる屋根やアンテナなど被害による破損部分の損害補償を受けられます。
住宅総合保険の補償内容
住宅総合保険では、住宅火災保険の補償内容に加えて、下記の補償が行われます。
- 水災
- 台風や集中豪雨などにより発生する洪水や土砂崩れによる建物や家財の損害が補償されます。
ただし、周辺に河川や山がない場合や高台に住んでいる場合など、補償が必ずしも必要でないこともあるため、補償するかどうか選べる保険商品もあります。 - 水濡れ
- 給排水設備の事故や、隣家などからの漏水による水濡れによる損害を補償します。
落雷と同様、水濡れでは高価な電化製品が一度にいくつも故障する可能性もあるため、加入しておくと安心です。 - 物体落下、飛来、衝突
- 看板が落ちてきた場合や自動車が自宅の敷地内に突っ込んできた場合、また飛来物が外壁などに衝突した損害などが補償対象になります。
- 集団による暴力
- 例えば、労働争議やデモ活動が暴徒化した際の暴力行為により、建物の外壁等を損壊された場合などが補償対象になります。
- 盗難による窃取、損傷、汚損
- 泥棒が窓や扉を壊して侵入し、家内から家財を盗んだ場合など、壊された窓や扉の修理代と家財が補償されます。
ただし、現金などの補償額は20万円ほどの補償上限額が定められていることが多いです。 - 不測かつ突発的な事故による破損、汚損
- 予測不能かつ偶発的な事故による破損等が補償の対象です。
不注意によって物を壊した場合など日常生活で起こりうる幅広い事象に対応してくれます。
-
火災保険では、火災以外の災害だけでなく、故意による損害、予測不能な損害などかなり広範囲にカバーされています。
とりあえずご自宅で何か破損したら、まず火災保険の対象にならないか検討すると良いですよ。 -
火災保険という名前だけど、火災だけじゃなくこんなに沢山の補償内容があったんですね
-
そうなんです。
ただし、地震については火災保険ではカバーされず、別途地震保険に加入する必要があります。
地震は、一度に広範囲で甚大な損害が発生する可能性が高いため、火災保険で補償することができないのです。
加入方法は、地震保険単独で加入することはできず、火災保険とセットで加入することとなります。
火災保険の補償対象
火災保険は、建物と家財に対する補償です。
建物とは、建物本体である壁や窓ガラスのほか、門や塀、車庫などの附属建物についても補償の対象となります。
建物に該当するものは、具体的には下記のとおりです。
- 床や畳、建具など
- 電気やガス、給排水管、消火、冷暖房等の設備のうち建物に付加しているもの
- 浴槽、流し台、棚などのうち建物に付加しているもの
- 門や塀、物置、車庫などの附属建物
- その他敷地内の街灯、テレビアンテナなど
一方、家財とは、建物内に所在する家具や衣服などの日常生活に使用する動産のことです。
また建物から持ち出した家財についても、特約で補償を付けることができます。
-
今回破損したのは、窓ガラスでしたね。窓ガラスは「建具」に含まれます。
建具のイメージとしては、外と内部を仕切るものと内部の空間を仕切るものですね。
窓ガラスの他、壁や玄関戸、ふすま、障子なども建具です。 -
:建物だけでもこんなに幅広い補償があるんですね!
想像もつきませんでした。
今までもったいないことをしてきたように思います。 -
今後物が破損したら、まずは火災保険が適用できないかどうかぜひ検討して下さい。
火災保険の補償対象となるかどうかは、
● 一定の自然災害や人災など、対象となる原因による損害か
● 建物あるいは家財に対する損害か
この2つで判断できますよ。
火災保険で支払われる保険金額はいくら?
火災保険で支払われる保険金額は、契約した保険金額が、建物の保険価格(時価)の80%以上かどうかで変わります。
80%以上であれば、保険金額を限度に実損額が全額補償されます。
例えば時価4,000万円の建物に対し、保険金額を4,000万円とする火災保険に加入している場合、800万円の損害が発生した場合の保険金は800万円です。
一方、保険金額が、建物の時価に対して80%未満であれば、保険価格の80%の金額に対する保険金額の割合で、実損額が支払われます。
例えば時価4,000万円の建物に対し、保険金額を3,000万円とする火災保険に加入している場合、800万円の損害が発生した場合の保険金は、800万円×3,000万円/4,000万円×80%=750万円で、750万円です。
この他に、保険金額には免責金額というものがあります。
免責金額とは自己負担額のことで、免責金額を設定すると保険料が安くなる分、損害が発生した際には一定の自己負担額が発生するのです。
自己負担額を設定しないこともできますが、補償項目によっては免責金額がもともと設定されているものもあります。
ガラスが勝手に割れる!?修理に火災保険は使えるか?
-
なるほど!
これは「熱割れ」によるヒビですね。 -
熱割れって何ですか?
-
ガラスは日光が当たる部分の温度と、窓枠のサッシで隠れている部分の温度が違います。
この温度差が大きくなると、温まったガラスが膨張してサッシ部分のガラスを圧迫するため、何もしてないのにガラスにヒビが入るんですよ。
ここをご覧下さい。ガラスの淵からヒビが入っているでしょう。
これが熱割れの特徴なんですよ。
今みたいな寒い時期に増えてきますね。
-
そんな…それじゃ災害でもないし誰かが割ったわけでもないから、保険なんて適用できるはずありませんよね。
-
熱割れは、保険事由のうち「不測かつ突発的な事故」に該当しますから火災保険の対象になりますよ。
もちろん、お支払いの対象となるかどうかの最終判断は保険会社が行うことですが… -
これも火災保険の対象ですか!
全然知りませんでした。 -
熱割れが火災保険の対象となることは、あまり知られていません。
そもそも、窓ガラスの破損が火災保険の対象になることもご存知ない方が多いくらいですからね。
せっかく火災保険に入っていらっしゃるのに、ガラスの修理は自費で直している人が多いんですよ。
本当にもったいないです。 -
知らないままだったら、損するところでした。
それにしても、不測かつ突発的な事故は、補償範囲が広いんですね。
不測かつ突発的な事故とは
不測かつ突発的な事故とは、予測不能かつ偶発的な事故によって建物や家財が損害を受けた場合のことです。
日常的に起こる様々なうっかり事故を広範囲に対応してくれる補償で、多くの保険会社がこの不測かつ突発的な事故を保険の対象としています。
| 項目 | 損保ジャパン 個人用火災総合保険 『THE すまいの保険』 |
東京海上日動 住まいの保険 |
ニッセイあいおい損保 住まいの保険 |
朝日火災 ホームアシスト |
|---|---|---|---|---|
| 火災 | ○ | ○ | ○ | ○ |
| 落雷 | ○ | ○ | ○ | ○ |
| 破裂 爆発 |
○ | ○ | ○ | ○ |
| 風災 ひょう災 雪災 |
○ | ○ | ○ | ○ |
| 水災 | ○ | ○ | ○ | ○ |
| 物体落下 飛来 衝突 |
○ | ○ | ○ | ○ |
| 水濡れ | ○ | ○ | ○ | ○ |
| 集団に よる暴力 |
○ | ○ | ○ | ○ |
| 盗難に よる窃取 損傷 汚損 |
○ | ○ | ○ | ○ |
| 不測かつ 突発的な事故 (破損・汚損など) |
○ | ○ | ○ | ○ |
ただし、繰り返し同じ内容の事故が発生する場合は除外されるため、状況によっては支払いの対象とならない場合もあります。
また不測かつ突発的な事故については、免責金額が設定されている場合がほとんどです。
免責金額は5,000円~1万円ほどで、保険会社によって変わります。
せっかく請求したのに保険金がもらえなかったということにならないよう必ず確認しましょう。
ガラスが突然破損!ガラスの熱割れとは
窓ガラスは日差しの当たる露出部分と、窓枠のサッシに隠れた外枠部分で、日中に温度差が生じます。
日光で暖められた露出部分は温度が上がり、逆に窓枠やサッシに包まれた部分のガラスはほとんど温度が上がりません。
そうすると、暖められた露出部分のガラスが膨張し、外枠部分に向かって圧力がかかるため窓ガラスが割れてしまうことがあるのです。
これを熱割れといいます。
身近な例で言うと、耐熱性でないガラスコップにお湯を注ぐと、コップが割れてしまう現象と同じです。
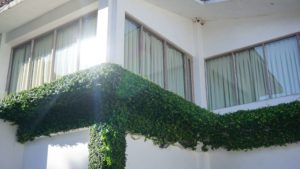
特に冬場は温度差が大きくなりやすいので、熱割れが起こりやすいと言われています。
また、カーテンの閉めっぱなしや、黒いカーテンを利用していると日差しの熱が窓ガラスにこもりやすいため、熱割れが起こりやすくなることもあります。
熱割れの特徴は、窓枠のサッシからヒビが入ることです。
仮に何か物が衝突した場合は、衝突した箇所を中心に放射状にヒビが入ったり、あるいは衝突した部分だけが割れ落ちることが一般的な割れ方になります。
一方、熱割れの場合は窓ガラスの露出部分から窓枠に向かって力が加わるため、最も力の加わる窓の外側から内側に向かってヒビが入るのです。
-
こんな理由で窓ガラスが割れるなんて思いもしませんでした。
確かにこれなら予測不能で突発的と言えますね。
でも熱割れが原因であれば、どんなケースでも保険金が支払われるのでしょうか。 -
注意点をあげるとしたら、経年劣化ですね。
もし経年劣化による窓ガラスの破損であれば、火災保険の対象ではありません。
また、支払うかどうかの最終判断は保険会社にあるので、原則的には個別のケース判断です。保険契約の約款に、ガラスの熱割れを補償すると書いてあるわけではありませんからね。
しかし、ガラスの熱割れが補償されるケースは実際にあるため、申請はするべきです。
経年劣化によるガラス破損は火災保険が使えない
窓ガラスは老朽化したことによって、自然にヒビが入ることもあります。
つまり、ガラスにとっての寿命です。
経年劣化は、時間が立てばいつか必ず起こる現象であるため、不測かつ突発的な理由に該当しません。
よって火災保険の対象外となります。
-
経年劣化は、ガラスの状態や経過年数、季節やヒビの入り方などから、熱割れと区別することができますが、一般の方では原因がわからず熱割れと勘違いしてしまうかも知れませんね。
-
確かに、今回はスタッフさんに教えてもらったから熱割れだとわかったけれど、教えてもらわなかったら、寿命だと思って諦めていたかもしれません。
保険が適用されるかどうかは家計にとって大きな問題ですから、本当に助かりました。
窓ガラス破損の火災保険適用例
熱割れ以外にも、窓ガラスの火災保険適用例はあります。
- 子どもが物を投げて割った
- 子どもが喧嘩をして投げつけた物が当たってしまったり、遊んでいる最中に誤って物をぶつけて窓ガラスを割ってしまった場合などが該当します。
小さな子どもがいる世帯では心強いですね。 - 家財道具を動かしていた時にうっかりして家財道具をぶつけて割った
- 部屋の模様替えや引っ越しなどで、運んでいた家具を窓ガラスにぶつけて割ってしまった場合などが該当します。
- 鳥が窓にぶつかって割れた
- 透明な窓ガラスは、鳥が気づかずに衝突して破損する場合もあります。
その場で鳥が死んでしまっていることが多いので、すぐにわかるでしょう。 - 泥棒から窓を割られ室内に侵入された
- 泥棒が窓を割って侵入した際の損害が補償されます。
警察への被害届の提出が必要です。 - 突風や強風による風圧や、飛ばされてきた物が窓ガラスにぶつかって割れた
- 風災による飛来物で窓のガラス割れた時などにも補償の対象です。
- 消火活動による放水で窓のガラスが破損した
- 消火活動によって窓のガラス割れが発生した時には、出火元が自宅である場合はもちろん、他人宅である場合も補償の対象となります。
-
窓ガラスにはこんなに沢山補償してもらえるパターンがあったんですね。
特に子どもが割ってしまった場合も対象になるのはありがたいです。
子どもたちが暴れはじめたら「お願いだから壊さないで~」っていつも祈っています。 -
小さなお子さんが集まって家の中で遊び始めると、内心ヒヤヒヤしますよね。
しかも、窓ガラスの修理には費用もそれなりにかかります。
基本的に、窓ガラスは新品と交換ですからね。
安くても1枚1万円前後かかりますし、もし防犯や防音、断熱など性能が高いガラスであれば1枚で数万円かかるものもあります。
また複数枚のガラスが同時に割れることもありますので、一度で十数万円の出費を抱えることもあるのです。
今後も窓のガラス割れが発生した時は、まずは火災保険の適用を検討してくださいね。
火災共済で窓ガラス破損は修理できる?
-
ところで、先日友人から、火災共済について保険料が安くておすすめって聞いたんですけど、火災共済でも窓ガラスは補償されますか?
-
火災共済でも窓ガラスは補償の対象ですよ。
火災共済では、安い掛け金で手厚い火災補償が受けられますし、高額ではありませんが地震に対する補償もついています。
ただし「不測かつ突発的な事故」の補償はないため、残念ながら熱割れには対応していません。
共済とは、組合員が掛金を出し合って相互に助け合うことを目的とする非営利事業です。
営利を目的としないため、掛け金が余れば、組合員に払い戻してくれるため、もともと安い掛け金がさらに割安となること等から人気があります。
一般的な火災保険と火災共済を一覧にするとこうなります。
| 項目 | 一般的な 火災保険 | 火災共済 | |||
|---|---|---|---|---|---|
| CO-OP 火災共済 |
都民共済 新型火災共済 | 全労済 すまいる共済 新火災共済 | JA共済 建物更生共済 | ||
| 火災 | ○ | ○ | ○ | ○ | ○ |
| 落雷 | ○ | ○ | ○ | ○ | ○ |
| 破裂 爆発 |
○ | ○ | ○ | ○ | ○ |
| 風災 ひょう災 雪災 |
○ | ○ | ○ | ○ | ○ |
| 水災 | ○ | ○ | ○ | ○ | ○ |
| 物体落下 飛来 衝突 |
○ | ○ | ○ | ー | ○ |
| 水濡れ | ○ | ○ | ○ | ○ | ○ |
| 集団に よる暴力 | ○ | 突発的な第三者の直接加害 | ー | ○ | |
| 盗難に よる窃取・ 損傷・汚損 | ○ | 行為(5万円未満のものを除く) | ○ | ○ | |
| 不測かつ突発的な事故(破損・汚損など) | ○ | ー | ー | ー | ー |
火災共済では、残念ながら不測かつ突発的な事故は補償されていません。
なお火災共済の場合、地震に対する補償も組み込まれていますが、損害額を全て補償するものではないため、十分な補償とは言い難いです。
賃貸物件の窓ガラス破損は火災保険で直せる?
賃貸物件で窓ガラスを割ってしまった場合は、賃貸契約時に加入した火災保険契約の内容を確認しましょう。
「借家人賠償責任保険」という補償内容で窓ガラスの破損を対象としている保険であれば、窓ガラスを割ってしまった場合でも補償が可能となります。
まとめ
火災保険は、火災以外にも幅広く対応しており、窓ガラスの破損もカバーしてくれます。
生活トラブル救急車では、すぐにお伺いして、窓ガラス破損の保険請求に必要なお見積書などを作成させていただきます。
窓ガラスの破損は、ぜひ生活トラブル救急車にお任せ下さい。
※上記の内容は参考事例となっております、従いまして保険が使えるかの有無は契約内容に既存しますので、詳しい内容はご契約の保険会社へご確認ください。
その際にご相談などあれば、ご連絡をお待ちしております。
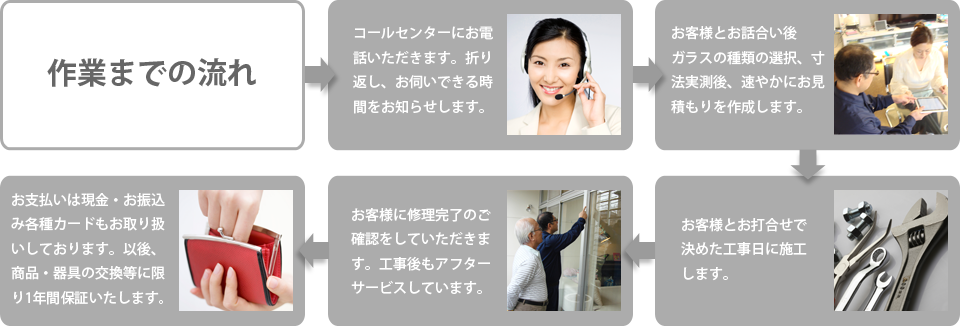
最速30分でお伺いします!
 0120-896-893


安心サポート
明朗会計
安心見積り
アフターフォローも万全
安心・納得サービス内容
納得価格
お電話で、メールでお見積りいたします。
年中無休
365日営業の24時間体制で受付いたします。
即日修理
お客様の困ったに、緊急対応いたします。
工事保証
当社独自の5年保証に自動登録されます。
熟練職人
経験豊富な熟練スタッフがお伺いします。
見積無料
ご相談、ネット見積りはもちろん無料です。
 0120-896-893
 LINEで今すぐ相談